Domain konfigurationsdaten.de kaufen?
Wir ziehen mit dem Projekt
konfigurationsdaten.de um.
Sind Sie am Kauf der Domain
konfigurationsdaten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konfigurationsdaten.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Der Nutzen multivariater Analysemethoden von funktionellen MRT-Daten zur Prädiktion subjektiver Präferenzen, Gebundene Ausgabe von Luca Pogoda, BoD –Der Nutzen Multivariater Analysemethoden Von Funktionellen Mrt-daten Zur Prädiktion Subjektiver Präferenzen, Gebundene Ausgabe Von Luca Pogoda, Bod – Books On Demand, 978-3-7431-8852-5, Seitenanzahl: 19235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
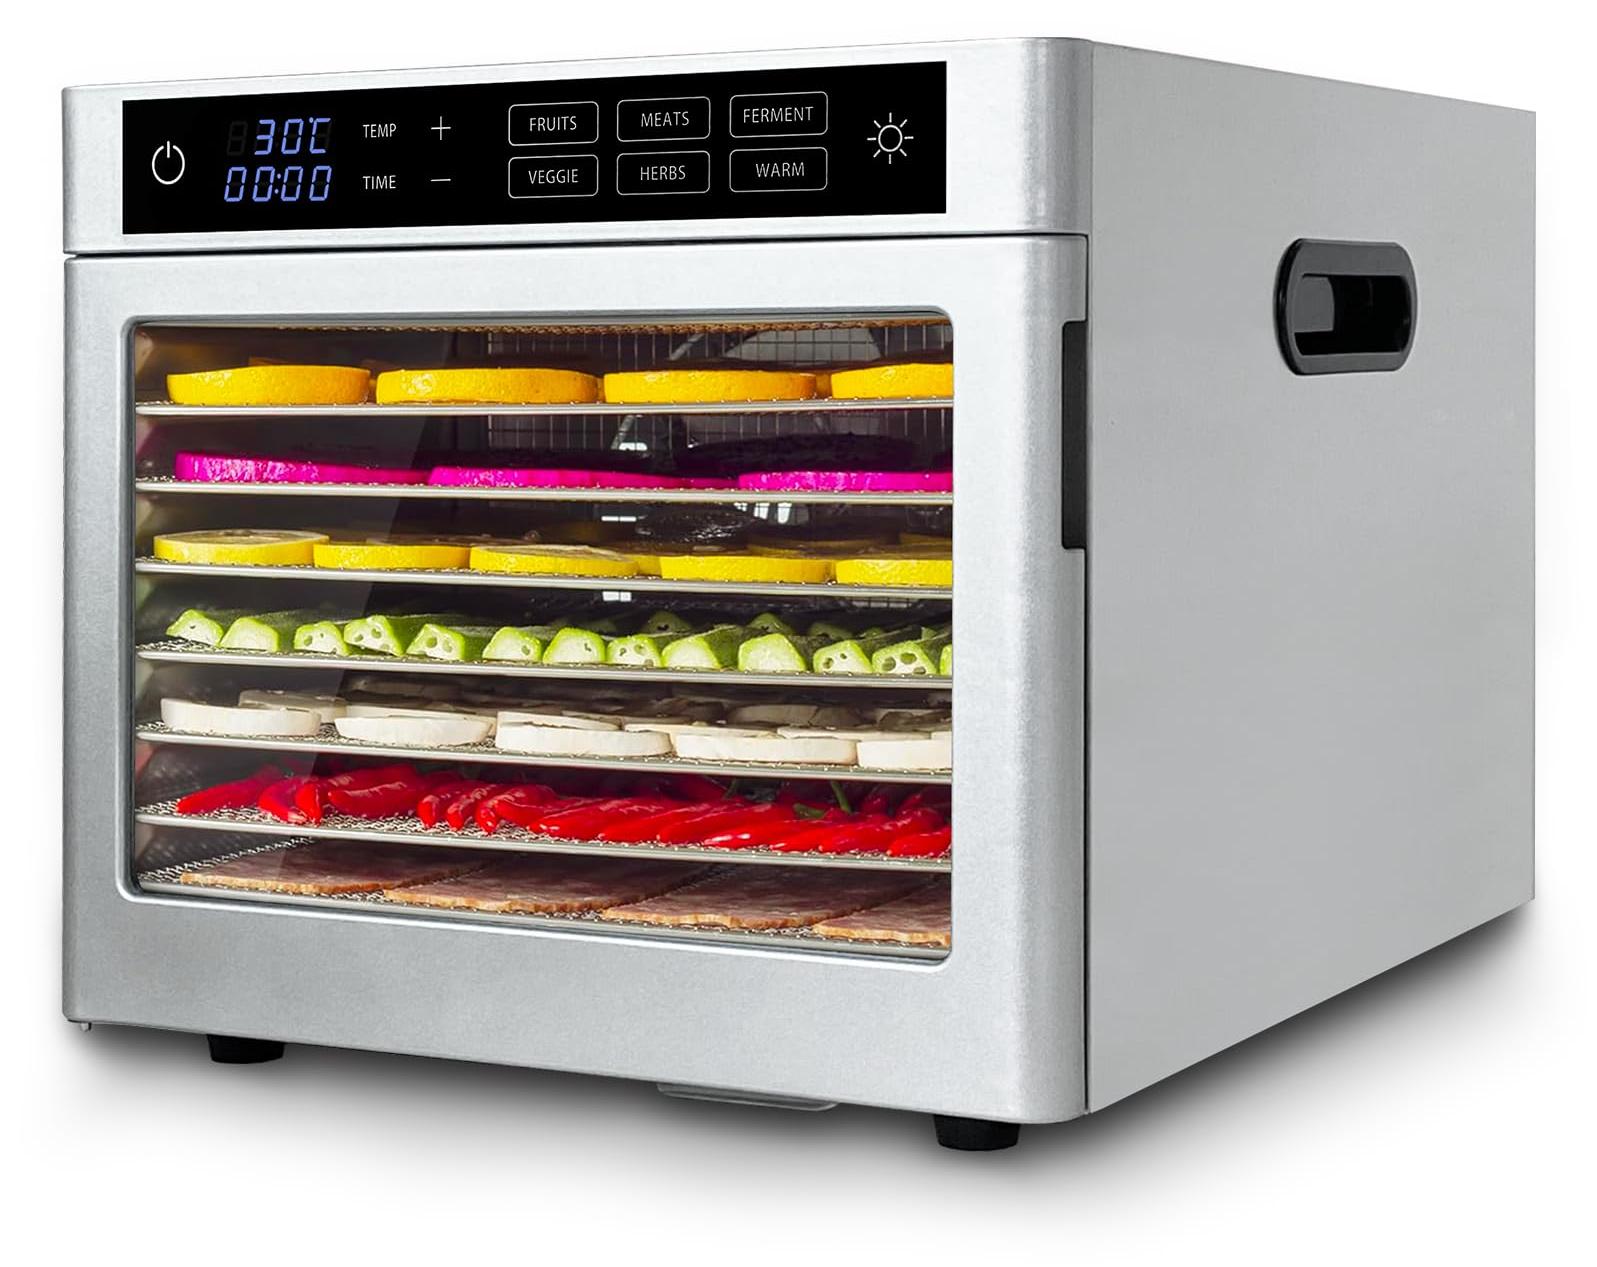
Dörrgerät Edelstahl 8 Roste 500 W 6 VoreinstellungenDieses Dörrgerät aus Edelstahl ist ideal zum Trocknen von Obst, Gemüse, Kräutern und Fleisch. Mit 8 Edelstahlrosten und 6 Voreinstellungen bietet es vielseitige Möglichkeiten für die Lebensmittelkonservierung.8 Edelstahlroste für großzügige Trockenfläche500 W Leistung für effizientes Trocknen6 Voreinstellungen für verschiedene LebensmittelGehäuse aus Edelstahl und weißem KunststoffSpülmaschinengeeignete Roste für einfache ReinigungKompakte Maße: 35,7 x 40,5 x 45,5 cm359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH MAF462R0 Heißluftfritteuse 7 Voreinstellungen 6,1L Volumen MAF462R0Heißluftfritteuse mit TouchdisplayMit der BOSCH Heißluftfritteuse MAF462R0 bringst du Genuss und Komfort in deine Küche: Dank moderner Air Frying Technologie zauberst du knusprige und saftige Gerichte ganz einfach – ohne Vorheizen und mit vielseitigen Voreinstellungen für jeden Geschmack.Was erhalte ich? Heißluftfritteuse MAF462R0, Volumen: 6,1 l entnehmbare Platte GitterAuf einen Blick nutzt Air Frying Technologie mit Heißluftzirkulation für schnelles und gleichmäßiges Garen kein Vorheizen notwendig, direkt starten möglich Doppelbeheizung mit Heizelementen oben und unten für gleichmäßig gebräunte und krosse Ergebnisse 7 Voreinstellungen: Pommes frites, Fleisch, Hühnchen, Fisch, Gemüse, kleine Kuchen und vorgebackene Backwaren individuelle Einstellung von Temperatur und Timer warmhalten bis zu 30 Minuten auf bis zu 80 °C Auftaufunktion für Gefriergut Abschaltautomatik bei geöffneter Schublade und Standby-Modus nach 10 Minuten Touchdisplay mit einfacher Menüführung entnehmbare Platte mit Antihaftbeschichtung ist spülmaschinengeeignet einfache Reinigung durch kompakten Korb und entnehmbares Gitter Gummifüßchen für extra Stabilität modernes Design mit mattierter, fingerabdruckresistenter Oberfläche Leistung: 2.050 Watt Spannung: 220–240 V Frequenz: 50/60 HzMaße ca. 33,2 x 27,6 x 38,5 cm Kabellänge: 90 cmGewicht ca. 4,9 kgBitte beachten Dieser Artikel ist nicht an einen Paketshop, eine Packstation oder ins Ausland lieferbar. IdentifikationsnummerGTIN: 4242005564064 MAF462R099,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Konfiguration und Einstellungen des Generatorschutzrelais, Taschenbuch von Manan Desai, Verlag Unser Wissen, 978-620-5-45624-8Konfiguration Und Einstellungen Des Generatorschutzrelais, Taschenbuch Von Manan Desai, Verlag Unser Wissen, 978-620-5-45624-8, Seitenanzahl: 5235,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Nutzen multivariater Analysemethoden von funktionellen MRT-Daten zur Prädiktion subjektiver Präferenzen, Gebundene Ausgabe von Luca Pogoda, BoD –Der Nutzen Multivariater Analysemethoden Von Funktionellen Mrt-daten Zur Prädiktion Subjektiver Präferenzen, Gebundene Ausgabe Von Luca Pogoda, Bod – Books On Demand, 978-3-7431-8852-5, Seitenanzahl: 19235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer, Tin: Linke Daten, Rechte DatenLinke Daten, Rechte Daten , Warum wir nur das sehen, was wir sehen wollen , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220402, Produktform: Leinen, Autoren: Fischer, Tin, Seitenzahl/Blattzahl: 240, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Statistiken; Gefühlte Wahrheit; Wahrheit; Fake News; Gesundheit; Gesellschaft; Grüne; Umwelt; Klima; Wirtschaft; Geld; Politik; Mario Mensch; Wirtschaftsstatistik; Statistik; Einwanderung, Fachschema: Analyse / Datenanalyse~Datenanalyse~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung~Umwelt / Politik, Wirtschaft, Planung~Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Datenanalyse, allgemein~Sozialforschung und -statistik~Grüne Politik / Ökopolitik / Umweltschutz~Ökonometrie und Wirtschaftsstatistik~Wahrscheinlichkeitsrechnung und Statistik, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Migration, Einwanderung und Auswanderung, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag, Verlag: Hoffmann und Campe Verlag GmbH, Länge: 215, Breite: 144, Höhe: 26, Gewicht: 402, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267813525,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Dörrgerät Edelstahl 8 Roste 500 W 6 VoreinstellungenDieses Dörrgerät aus Edelstahl ist ideal zum Trocknen von Obst, Gemüse, Kräutern und Fleisch. Mit 8 Edelstahlrosten und 6 Voreinstellungen bietet es vielseitige Möglichkeiten für die Lebensmittelkonservierung.8 Edelstahlroste für großzügige Trockenfläche500 W Leistung für effizientes Trocknen6 Voreinstellungen für verschiedene LebensmittelGehäuse aus Edelstahl und weißem KunststoffSpülmaschinengeeignete Roste für einfache ReinigungKompakte Maße: 35,7 x 40,5 x 45,5 cm359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH MAF462R0 Heißluftfritteuse 7 Voreinstellungen 6,1L Volumen MAF462R0Heißluftfritteuse mit TouchdisplayMit der BOSCH Heißluftfritteuse MAF462R0 bringst du Genuss und Komfort in deine Küche: Dank moderner Air Frying Technologie zauberst du knusprige und saftige Gerichte ganz einfach – ohne Vorheizen und mit vielseitigen Voreinstellungen für jeden Geschmack.Was erhalte ich? Heißluftfritteuse MAF462R0, Volumen: 6,1 l entnehmbare Platte GitterAuf einen Blick nutzt Air Frying Technologie mit Heißluftzirkulation für schnelles und gleichmäßiges Garen kein Vorheizen notwendig, direkt starten möglich Doppelbeheizung mit Heizelementen oben und unten für gleichmäßig gebräunte und krosse Ergebnisse 7 Voreinstellungen: Pommes frites, Fleisch, Hühnchen, Fisch, Gemüse, kleine Kuchen und vorgebackene Backwaren individuelle Einstellung von Temperatur und Timer warmhalten bis zu 30 Minuten auf bis zu 80 °C Auftaufunktion für Gefriergut Abschaltautomatik bei geöffneter Schublade und Standby-Modus nach 10 Minuten Touchdisplay mit einfacher Menüführung entnehmbare Platte mit Antihaftbeschichtung ist spülmaschinengeeignet einfache Reinigung durch kompakten Korb und entnehmbares Gitter Gummifüßchen für extra Stabilität modernes Design mit mattierter, fingerabdruckresistenter Oberfläche Leistung: 2.050 Watt Spannung: 220–240 V Frequenz: 50/60 HzMaße ca. 33,2 x 27,6 x 38,5 cm Kabellänge: 90 cmGewicht ca. 4,9 kgBitte beachten Dieser Artikel ist nicht an einen Paketshop, eine Packstation oder ins Ausland lieferbar. IdentifikationsnummerGTIN: 4242005564064 MAF462R099,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Optionen-HemdGanz schön großkariert. Zum einen rückt das fette Vichy-Karo alles Kleinkarierte in den Hintergrund, zum anderen schlägt dieses Shacket (Mischung aus Shirt und Jacket) neue Wege ein. Halb Hemd, halb Jacke, so passt es sich Ihren Lebensumständen an....119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.